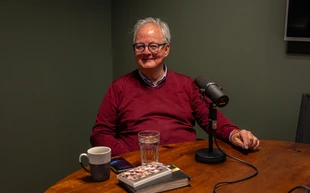
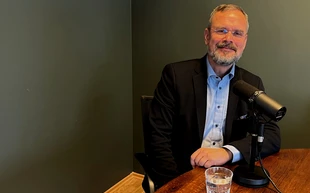
Íslensk fjölskylda borgar 150 þúsund meira af sínu húsnæðisláni á mánuði en fjölskylda á evrusvæðinu. Þessir peningar fara í að skapa hagnað bankanna og færa innistæðueigendum hærri vexti en eru annars staðar í boði. Sárlega vantar samkeppni á íslenskan banka- og lánamarkað en hún kemur aldrei að meðan hér er íslensk króna. Halldór Jörgen Olesen, ritstjóri Verðbólguvaktarinnar, er gestur Ólafs Arnarsonar í hlaðvarpi Eyjunnar.
Hér er hægt að hlusta á brot úr þættinum:
Meðal þess sem þú hefur fjallað um er fjármagnskostnaður, það er kostnaður við íbúðalán, og þar hefurðu gert samanburð og hann er dálítið sláandi.
„Hann er mjög sláandi og meira að segja þegar ég gerði nú tilraun til þess að gera þarna myndband um danskt húsnæðislán mitt, þá gerði ég einfaldlega þau mistök að átta mig ekki á því að til dæmis lánaformið sem ég fékk í Danmörku er bara svo rosalega fjarlægt hugsun íslenskra lántakenda að það hefði þurft að útskýra það sérstaklega. Þannig að þar hefði ég getað gert betur en í raun og veru var ég til dæmis bara að lýsa því að ég tók lán sem er lánaform sem er ekki til á Íslandi. Kallað svona afborgunarlaust lán.“
Já, já, þú borgar bara vextina.
„Já og í þessu tilfelli borgaði ég í raun og veru bara umsýslugjald vegna þess að vextirnir voru neikvæðir. Þar af komst ég með að greiða sirka 86. 000 krónur af 100 milljón króna láni í fimm ár. Og svo eftir fimm ár, þá endurfjármagna ég en ég er áfram með afborgunarlaust lán en á hærri vöxtum, 2,25 man ég rétt, en það er samt engan veginn eins dýrt og að taka lán á Íslandi.“
Raunvextir á Íslandi eru yfir 2,25%, vel yfir því.
„Akkúrat, við borgum gífurlega háa vexti á Íslandi, 7 til 9% og síðan verðbólgu ofan á það. Ég skrifaði nú grein um þetta á Heimildina þar sem ég fór nú yfir hvernig hagnaður bankanna myndaðist. Og hann myndast í raun og veru af þessum gífurlega vaxtamun. Og ég gat ekki séð í raun og veru neina aðra ástæðu en þá að þetta væri vegna þess að það væri í raun og veru ekki nógu mikil samkeppni á íslenskum lánamarkaði, bankamarkaði. Vissulega geta erlendir bankar boðið lán á Íslandi í gegnum EES-samninginn, en það gerir það enginn. Og það er einfaldlega vegna þess að ef þeir ættu að gera það þá þyrftu þeir að fjármagna sig í íslenskum krónum. Og það reynist bara einfaldlega of dýrt.
Þá gat maður svo sem svona leitt að því að ef við værum með evru og erlendir bankar gætu tekið þátt í lánamarkaði hér, að þá væru tækifæri til þess að bjóða fjölbreyttari lánaform og lægri vexti. Ég meina, íslensk fjölskylda, íslenskt heimili er að borga sirka 150.000 krónur á mánuði meira bara í vexti af sínu húsnæðisláni en sambærileg evrópsk fjölskylda. Þessir peningar, þeir fara til dæmis í að auka hagnað bankanna en þeir fara líka í ýmislegt annað eins og að, eins og þeir sem eru með innlán fá þokkalega háa vexti á Íslandi af innlánum sínum ef þú ert fjármagnseigandi og getur notið þess. Þannig að í raun og veru eru íslensk heimili og fjölskyldur að greiða bæði fyrir hagnað bankanna og greiða fyrir það að innlánseigendur geti fengið hærri vexti?“
Jú, jú, það hefur verið bent á það að meðalauðjöfurinn, sem á milljarð inni á banka á Íslandi, hann fær 80 milljónir í vexti á ári en sama fjárhæð í evrum, á evrureikningi, hún skilar 20 milljónum. Og þarna er mismunur upp á 60 milljónir og þetta er auðvitað það sem íslensk heimili og íslensk fyrirtæki sem að þurfa að fjármagna sig með lánsfé eru að borga.
„Það er alveg rétt og þetta er bara staðreyndin sem er á eldhúsborðinu hjá öllum íslenskum fjölskyldum. Og smærri og meðalstórum fyrirtækjum sem þurfa að fjármagna sig í íslenskum krónum.“
Hægt er að hlusta á hlaðvarpið í heild sinni hér:
Einnig er hægt að hlusta á Spotify.